نگاه اجمالی : شرکت صنایع پتروشیمی خلیج فارس با نماد «فارس» بزرگترین هلدینگ سرمایهگذاری و مدیریتی است که مالکیت و کنترل مجموعهای از شرکتهای پتروشیمی، پالایشگاهی، تأمینکنندگان انرژی و شرکتهای خدماتی را در اختیار دارد. بنابراین ارزش اقتصادی آن از دو مسیر شکل میگیرد: نخست، سودی که شرکت اصلی از محل سرمایهگذاریها و دریافت سود سهام شرکتهای زیرمجموعه کسب میکند و دوم، ارزش داراییها و ظرفیت سودآوری مجموعه شرکتهای تحت کنترل آن.
صورتهای مالی سال مالی ۱۴۰۵ نشان میدهد فارس به سود خالص حدود ۱۸۷.۳ هزار میلیارد تومان رسیده که نسبت به سال قبل ۴۸ درصد افزایش داشته است. این رقم در نگاه اول بسیار امیدوارکننده است؛ اما بررسی دقیقتر نشان میدهد تمام این رشد را نمیتوان به افزایش پایدار سود عملیاتی نسبت داد. سود تسعیر ارز حدود ۸۴.۴ همت، رشد درآمد سرمایهگذاریها و برخی درآمدهای غیرتکراری در این عملکرد نقش داشتهاند.
از طرف دیگر، در صورتهای مالی سهماهه منتهی به شهریور ۱۴۰۵، شرکت اصلی حدود ۲۳۷.۳ همت سود خالص شناسایی کرده است؛ رقمی که نسبت به دوره مشابه سال قبل رشد بسیار زیادی دارد. ارزش بالای پرتفوی بورسی فارس است. افزایش ارزش سهام شرکتهایی مانند نوری، پارس و بوعلی، ظرفیت قابل توجهی برای رشد خالص ارزش داراییهای هلدینگ ایجاد کرده است. آریاساسول نیز باید در محاسبه ارزش داراییهای غیربورسی و منافع اقتصادی هلدینگ لحاظ شود.
پس به طور خلاصه: فارس از نظر مقیاس داراییها، تنوع سرمایهگذاری و جایگاه راهبردی در صنعت پتروشیمی، هلدینگی بسیار مهم است؛ اما برای قضاوت درباره ارزندگی سهم باید میان سود حسابداری، سود نقدی قابل وصول، ارزش روز پرتفوی و بدهیهای شرکت اصلی و زیرمجموعهها تفاوت قائل شد. در ادامه این چهار موضوع را جداگانه بررسی میکنیم.
#فارس دقیقاً چه شرکتی است؟
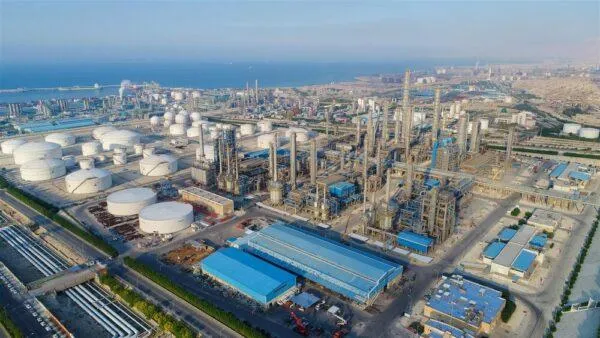
شرکت صنایع پتروشیمی خلیج فارس در واقع یک شرکت مادر تخصصی یا هلدینگ است. کارکرد اصلی آن سرمایهگذاری، مدیریت و راهبری مجموعهای از شرکتهای فعال در زنجیره نفت، گاز و پتروشیمی است.
این تفاوت برای تحلیل سهم بسیار مهم است :
- پتروشیمی نوری را باید بر اساس تولید، فروش، حاشیه سود و قیمت محصولاتش تحلیل کرد.
- پتروشیمی پارس را باید با توجه به تولید محصولات، خوراک، نرخ فروش و هزینه انرژی ارزیابی کرد.
- اما فارس را باید بر اساس ارزش سرمایهگذاریها، سود تقسیمی شرکتهای زیرمجموعه، درآمد حاصل از فروش سرمایهگذاریها، بدهیها و ارزش خالص داراییها تحلیل کرد.
به عبارت دیگر، سهامدار فارس بهصورت غیرمستقیم در مجموعه بزرگی از فعالیتهای پتروشیمی سرمایهگذاری کرده است.
مهمترین شرکتهای زیرمجموعه و سرمایهپذیر
این فهرست نمونهای از شرکتهای مهم گروه است و به معنای مالکیت صددرصدی فارس در تمام آنها نیست.
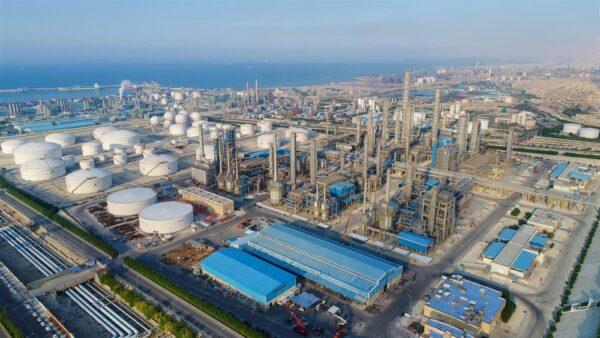
#پتروشیمیبندرامام
از مجموعههای بزرگ تولیدکننده محصولات پایه پتروشیمی و مواد شیمیایی و یکی از داراییهای مهم گروه.
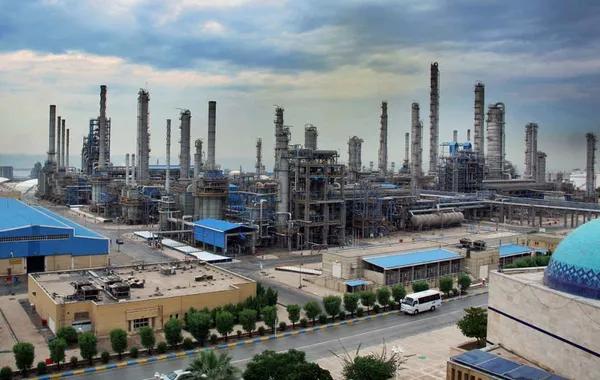
#پتروشیمینوری
تولیدکننده محصولات آروماتیکی؛ یکی از مهمترین داراییهای بورسی هلدینگ.
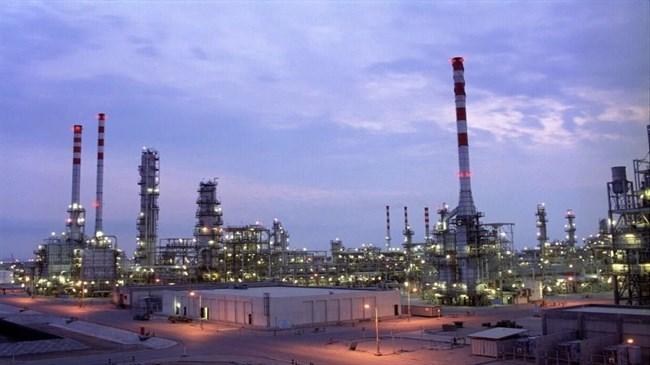
#پتروشیمی پارس
فعال در زنجیره اتان، استایرن و محصولات مرتبط؛ دارای اهمیت بالا در ارزش پرتفوی فارس.
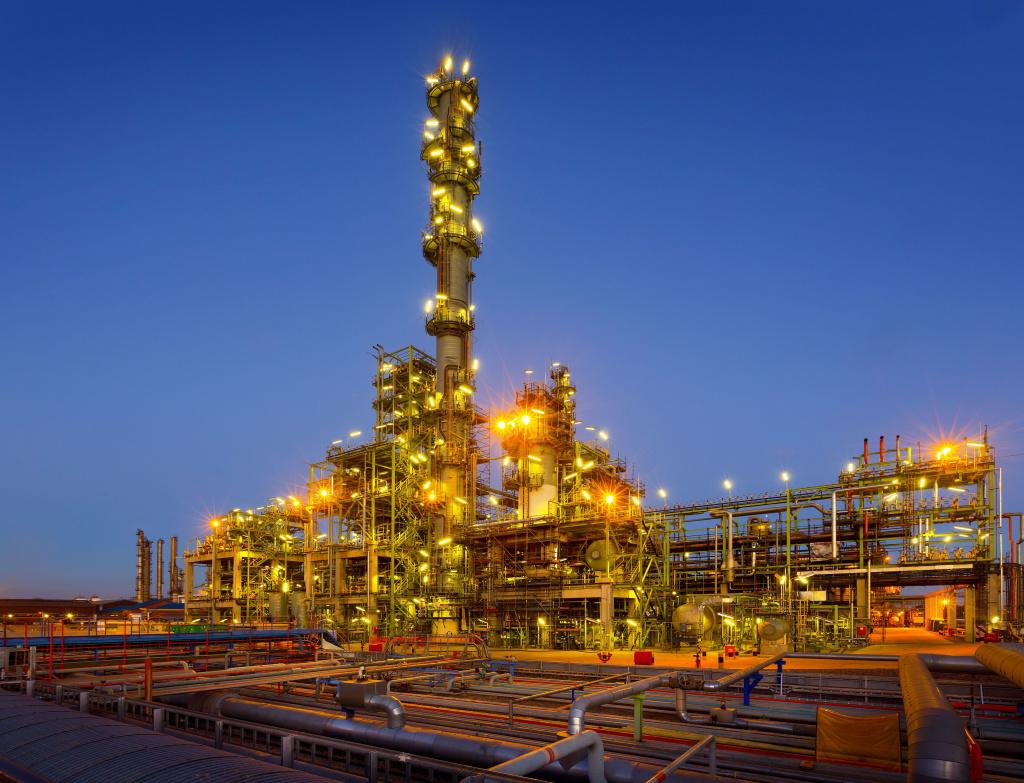
#پتروشیمی آریاساسول
تولیدکننده اتیلن و پلیاتیلن؛ یکی از داراییهای مهم گروه که باید در ارزشگذاری سرمایهگذاریهای غیربورسی و محاسبه NAV منظور شود.
#پتروشیمی بوعلی سینا
فعال در زنجیره آروماتیک و تولید محصولات شیمیایی.
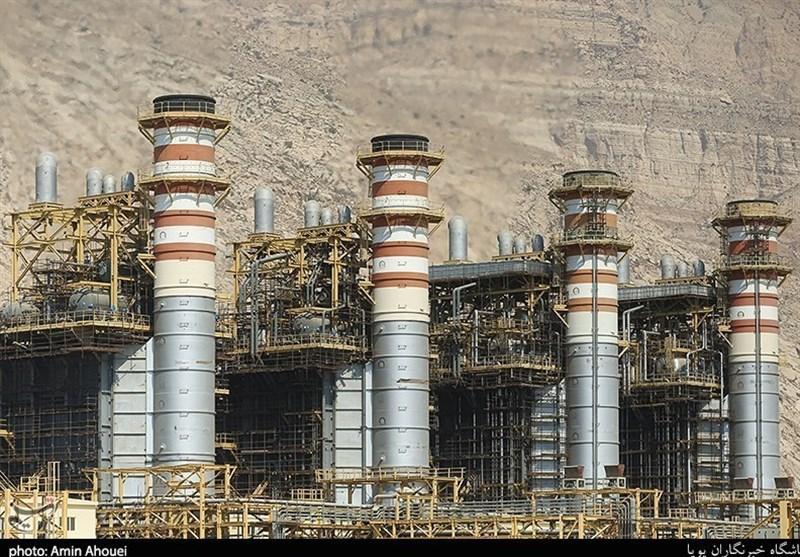
#فجر انرژی خلیج فارس و مبین انرژی خلیج فارس
تأمینکنندگان زیرساخت و یوتیلیتی موردنیاز صنایع پتروشیمی.
#پالایشگازبیدبلند خلیج فارس و#پالایشگازهویزه خلیج فارس
فعال در فرآورش گاز و جمعآوری گازهای همراه و تکمیل زنجیره ارزش انرژی.
در کنار این مجموعهها، شرکتهایی مانند #اروند، #تندگویان، #کارون، #ایلام، #لردگان، #دهدشت و #صدف نیز در گستره فعالیتهای گروه قرار دارند.
نکته مهم درباره آریاساسول: در ارزشگذاری فارس نباید ارزش کامل آریاساسول را بدون توجه به درصد مالکیت اقتصادی هلدینگ به داراییهای آن اضافه کرد. همچنین اگر سهم آریاساسول از قبل در ارزش شرکتهای واسط یا سرمایهگذاریهای دیگر منظور شده باشد، افزودن مجدد آن باعث دوبارهشماری میشود.
تحلیل صورت سود و زیان سال مالی ۱۴۰۵
ابتدا باید توجه کنیم که صورتهای مالی شرکت اصلی با صورتهای مالی تلفیقی تفاوت دارند. شرکت اصلی، درآمدهای خود از محل سود سهام، فروش سرمایهگذاریها و سایر فعالیتهای مادر را ثبت میکند؛ اما صورتهای مالی تلفیقی، عملکرد اقتصادی مجموعه تحت کنترل را با حذف معاملات درونگروهی نشان میدهد. این دو صورت مالی را نباید با یکدیگر جمع کرد.
عملکرد شرکت اصلی در سال مالی منتهی به خرداد ۱۴۰۵
مبالغ به هزار میلیارد تومان (همت)، گرد شده؛ بر اساس گزارش سالانه شرکت.
|
شاخص |
سال قبل |
سال ۱۴۰۵ |
|---|---|---|
|
درآمدهای عملیاتی |
۹۳.۵ |
۱۱۷.۹ |
|
سود عملیاتی |
۹۲.۱ |
حدود ۱۱۶ |
|
درآمد سود سهام |
۶۴.۱ |
۷۵.۴ |
|
سود فروش سرمایهگذاریها |
حدود ۲۹ |
۳۳.۷ |
|
سود خالص |
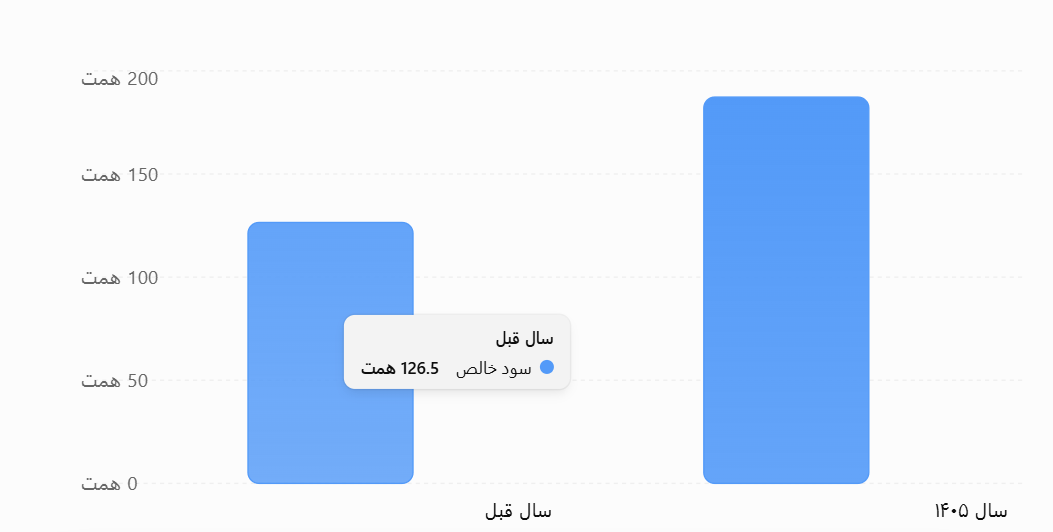
۱۲۶.۵ |
۱۸۷.۳ |
|
سود پایه هر سهم |
۱٬۰۱۸ ریال |
۱٬۵۱۰ ریال |
مقایسه سود خالص شرکت اصلی در دو سال مالی، به همت.
سه نکته مهم در این صورت سود و زیان
اول: رشد درآمدهای عملیاتی
درآمد عملیاتی از ۹۳.۵ به ۱۱۷.۹ همت رسیده است؛ یعنی حدود ۲۶ درصد رشد. این اتفاق مثبت است و نشان میدهد درآمدهای مرتبط با فعالیت اصلی شرکت افزایش یافتهاند.اما باید دید چه مقدار از این درآمد ناشی از سود سهام شرکتهای زیرمجموعه است و چه میزان از فروش سرمایهگذاریها حاصل شده است.
دوم: وابستگی به درآمد سود سهام
فارس در سال مالی ۱۴۰۵ حدود ۷۵.۴ همت درآمد سود سهام ثبت کرده است. این رقم نسبت به سال قبل حدود ۱۸ درصد افزایش دارد.این درآمد برای یک هلدینگ طبیعی و مهم است، ولی یک نکته وجود دارد: سود تقسیمی شرکتهای زیرمجموعه به وضعیت نقدینگی آنها، سیاست تقسیم سود و نیازشان به تأمین مالی طرحهای توسعه وابسته است.بنابراین رشد سود تقسیمی باید در کنار توان نقدسازی شرکتهای زیرمجموعه بررسی شود.
سوم: سود فروش سرمایهگذاریها
درآمد حاصل از فروش سرمایهگذاریها از حدود ۲۹ به ۳۳.۷ همت افزایش یافته است.این درآمد اگرچه سودآور است، اما لزوماً هر سال به همین میزان تکرار نمیشود. هلدینگ ممکن است در یک سال بخشی از داراییهای خود را بفروشد و سود شناسایی کند؛ ولی چنین درآمدی با سود پایدار ناشی از مالکیت داراییهای سودساز یکسان نیست.
سود تسعیر ارز؛ چقدر از سود فارس واقعاً پایدار است؟
یکی از مهمترین بخشهای تحلیل بنیادی فارس، تفکیک سود حاصل از فعالیتهای مستمر از درآمدهای ناشی از تغییر نرخ ارز است. در سال مالی ۱۴۰۵، درآمدها و هزینههای غیرعملیاتی شرکت به حدود ۸۴.۵ همت رسید که تقریباً ۸۴.۴ همت آن از محل سود تسعیر ارز بوده است. مقایسه اقلام مهم صورت سود و زیان شرکت اصلی در سال مالی ۱۴۰۵، به همت. این اقلام اجزای متفاوت صورت مالی هستند و نباید با یکدیگر جمع شوند.
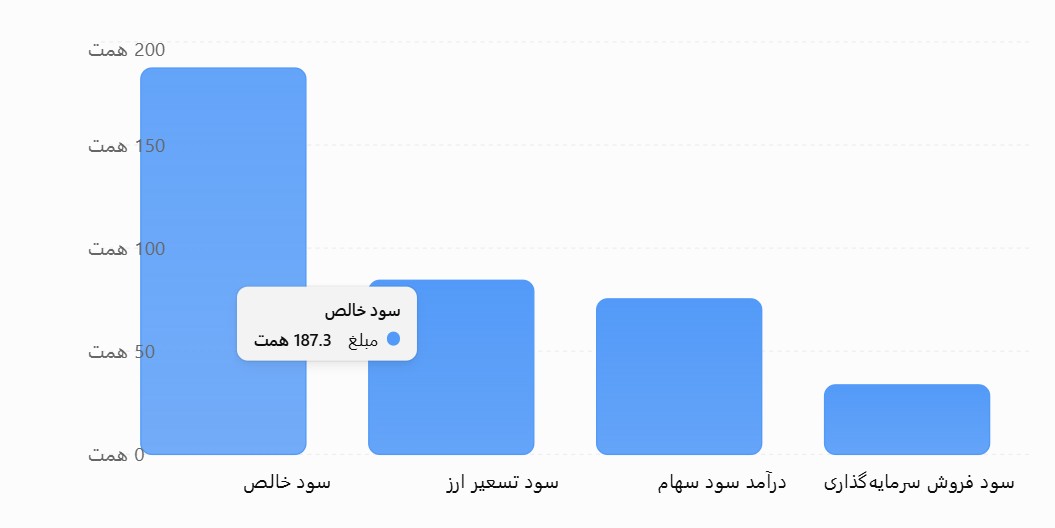
سود تسعیر ارز بهخودیخود درآمد غیرواقعی نیست؛ این سود میتواند ناشی از افزایش ارزش ریالی مطالبات یا داراییهای ارزی شرکت باشد. بااینحال، تا زمانی که مطالبات وصول یا ارز تبدیل نشود، لزوماً به معنای ورود وجه نقد نیست. بنابراین اگر نرخ ارز در سال آینده رشد کمتری داشته باشد یا درآمد تسعیر ارز کاهش پیدا کند، امکان دارد سود خالص فارس حتی با حفظ عملکرد عملیاتی، افت کند.
در اینجا یک معیار مهم وجود دارد:
رشد سود خالص فارس ۴۸ درصد بوده، اما جریان نقد عملیاتی شرکت مادر فقط حدود یک درصد افزایش یافته است. جریان خالص نقد حاصل از فعالیتهای عملیاتی در سال مالی ۱۴۰۵ حدود ۲۴ همت بوده، در حالی که سال قبل حدود ۲۳.۸ همت ثبت شده بود. این اختلاف نشان میدهد نمیتوان رشد ۴۸ درصدی سود خالص را بهعنوان رشد ۴۸ درصدی توان نقدسازی شرکت تفسیر کرد.
بررسی عملکرد سهماهه نخست سال مالی ۱۴۰۶
صورتهای مالی سهماهه منتهی به ۳۱ شهریور ۱۴۰۵، یکی از مهمترین گزارشهایی است که باید برای ارزیابی روند جدید شرکت بررسی شود. ابتدا یک نکته مهم درباره واحد ارقام: اطلاعات صورتهای مالی در منبع داده به میلیون ریال درج شده است؛ بنابراین باید در تبدیل آنها به همت دقت کرد.
|
شاخص |
سهماهه ۱۴۰۵ |
سهماهه قبل |
|---|---|---|
|
درآمدهای عملیاتی |
۲.۰۶ همت |
۰.۰۰۲۵ همت |
|
سود عملیاتی |
۱.۶۱ همت |
منفی ۰.۳۲ همت |
|
هزینه مالی |
۲.۶۱ همت |
۱.۲۸ همت |
|
درآمد و هزینه غیرعملیاتی |
۲۴.۷۳ همت |
۲.۷۴ همت |
|
سود خالص |
۲۳.۷۳ همت |
۱.۱۴ همت |
|
سود هر سهم |
۱۹۰ ریال |
۱۲ ریال |
این جدول دو پیام مهم دارد:
پیام اول: رشد سود خالص بسیار چشمگیر است.
سود خالص از حدود ۱.۱۴ همت به ۲۳.۷۳ همت افزایش یافته است. همچنین شرکت از زیان عملیاتی دوره مشابه قبلی به سود عملیاتی رسیده است.
پیام دوم: کیفیت این سود باید با احتیاط ارزیابی شود.
درآمدهای غیرعملیاتی حدود ۲۴.۷۳ همت بودهاند؛ درحالیکه سود عملیاتی فقط ۱.۶۱ همت است. به همین دلیل، بخش اصلی سود سهماهه از عملیات عادی شرکت مادر حاصل نشده است.
این مهمترین هشدار در بررسی عملکرد سهماهه فارس است.
اگر کسی صرفاً سود ۲۳.۷ همتی سهماهه را چهار برابر کند و سود سالانه حدود ۹۵ همت را نتیجه بگیرد، به احتمال زیاد به برآورد اشتباهی خواهد رسید؛ زیرا ساختار درآمدهای این دوره با یک دوره عادی عملیاتی یکسان نیست.
بررسی ترازنامه؛ داراییها و بدهیهای فارس چه میگویند؟
در ترازنامه، تصویری از وضعیت مالی شرکت در پایان شهریور ۱۴۰۵ مشاهده میکنیم.
مبالغ به همت؛ تبدیل از میلیون ریال به تومان.
|
عنوان |
مبلغ |
|---|---|
|
مجموع داراییها |
۵۳۵.۵ |
|
داراییهای غیرجاری |
۹۳.۰ |
|
داراییهای جاری |
۴۴۲.۵ |
|
مجموع بدهیها |
۱۵۶.۵ |
|
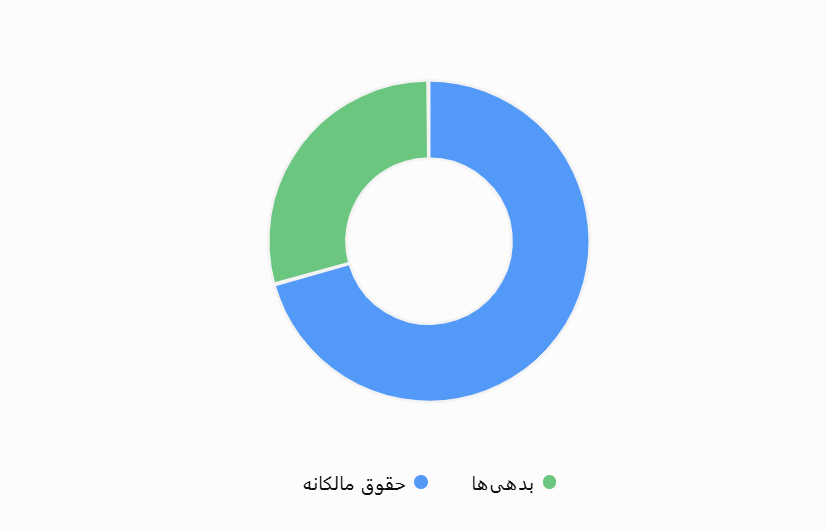
حقوق مالکانه |
۳۷۹.۰ |
|
سود انباشته |
۱۷۲.۰ |
|
سرمایه ثبتشده |
۱۲۵ |
نکات مثبت ترازنامه
-
حقوق مالکانه حدود ۷۰.۸ درصد مجموع داراییهاست.
-
نسبت بدهی به دارایی حدود ۲۹.۲ درصد است.
-
سرمایه ثبتشده شرکت به ۱۲۵ همت افزایش یافته است.
-
سود انباشته حدود ۱۷۲ همت است که پشتوانه قابل توجهی برای ساختار سرمایه شرکت محسوب میشود. از نظر ساختار کلی سرمایه، این ارقام تصویر نسبتاً مناسبی ارائه میکنند.
نگرانی مهم: مطالبات بسیار بزرگ
در پایان شهریور، دریافتنیهای تجاری و سایر دریافتنیهای شرکت به حدود ۴۳۲.۲ همت رسیده است. این رقم تقریباً ۹۸ درصد داراییهای جاری شرکت را تشکیل میدهد. در مقابل، موجودی نقد شرکت فقط حدود ۲.۷۳ همت است. این موضوع بسیار مهم است؛ زیرا نشان میدهد بخش بزرگی از داراییهای جاری فارس در قالب مطالبات قرار گرفته و هنوز به وجه نقد تبدیل نشده است.
البته در یک هلدینگ پتروشیمی، همانند #فارس بخش مهمی از این مطالبات میتواند مربوط به شرکتهای زیرمجموعه و روابط مالی درونگروهی باشد؛ بنابراین برای تشخیص کیفیت آنها باید یادداشتهای توضیحی صورت مالی، طرف حسابها، سررسید و میزان وصول مطالبات بررسی شود.
وضعیت بدهیها و هزینه تأمین مالی
بدهیهای کل شرکت در پایان شهریور به حدود ۱۵۶.۵ همت رسیده است. تسهیلات مالی بلندمدت نیز حدود ۲۰.۷ همت گزارش شده است. هزینه مالی سالانه شرکت از حدود ۲.۹ همت به ۹.۱ همت افزایش پیدا کرده؛ یعنی رشد حدود ۲۱۸ درصدی. این افزایش هزینه مالی را باید در کنار سیاست توسعه سرمایهگذاری و استفاده از تسهیلات بانکی و اوراق بررسی کرد.
اگر منابع حاصل از استقراض به سرمایهگذاریهایی تبدیل شوند که بازده آنها از هزینه تأمین مالی بیشتر باشد، این بدهی میتواند ارزشآفرین باشد؛ اما اگر سرمایهگذاریها بازده مناسبی نداشته باشند، هزینه مالی بهتدریج از سود سهامداران خواهد کاست. لذا در این مورد هلدینگ #فارس شفاف سازی کند و بررسی این موضوع خود مبحثی جداگانه است که سعی می شود در آینده به آن پرداخته شود.
صورت جریان وجوه نقد؛ آیا سود شرکت به پول نقد تبدیل میشود؟
این بخش از تحلیل برای فارس اهمیت ویژهای دارد. در سهماهه منتهی به شهریور ۱۴۰۵، جریان نقد عملیاتی حدود ۹.۷۴ همت مثبت بوده است.
در همین دوره:
|
جریان نقد |
مبلغ (همت) |
|---|---|
|
ورود نقد از عملیات |
۹.۷۴ |
|
خرید دارایی ثابت و نامشهود |
۰.۲۲۵- |
|
دریافت تسهیلات |
۴.۰۵ |
|
بازپرداخت اصل تسهیلات |
۲.۷۲- |
|
پرداخت سود تسهیلات |
۱.۶۵- |
|
پرداخت سود اوراق |
۰.۱۹- |
|
پرداخت سود سهام |
۱۱.۱۶- |
|
تغییر خالص موجودی نقد |
۲.۱۵- |
این ارقام نشان میدهد فارس در این دوره از محل عملیات خود نقد تولید کرده، اما پرداخت سود سهام و هزینههای تأمین مالی باعث کاهش موجودی نقد شدهاند.یک نکته مهم در این جدول وجود دارد: پرداخت سود تسهیلات حدود ۱.۶۵ همت و پرداخت سود اوراق حدود ۰.۱۹ همت است؛ نه ۱۶.۵ و ۱.۸ همت. این تفاوت ناشی از تبدیل درست واحد میلیون ریال به همت است. در مجموع، جریان نقد عملیاتی مثبت است و این نکته امیدوارکننده محسوب میشود؛ ولی توان شرکت برای پرداخت سود سهام، تأمین مالی پروژهها و کاهش بدهیها باید همزمان بررسی شود.
تحلیل پرتفوی سرمایهگذاری؛ مهمترین بخش ارزشگذاری فارس
این قسمت مهمترین بخش تحلیل بنیادی فارس است؛ زیرا ارزش اصلی این هلدینگ در داراییهایی قرار دارد که در اختیار دارد. برای تحلیل این بخش باید دو گروه دارایی را جدا کنیم:
-
سهام شرکتهای بورسی که ارزش روز آنها از قیمت معاملات بازار به دست میآید.
-
سهام شرکتهای غیربورسی که ارزشگذاری آنها به اطلاعات مالی، سودآوری، داراییها و روش ارزشگذاری وابسته است.
وضعیت پرتفوی بورسی
بر اساس گزارش پرتفوی منتهی به ۳۰ مهر ۱۴۰۵، ارزش بازار پرتفوی بورسی فارس حدود ۶۱۶.۱ همت بوده است. این رقم در مقایسه با پایان شهریور که حدود ۶۳۸.۶ همت بود، ۲۲.۵ همت کاهش داشته است.
مهمترین داراییهای بورسی هلدینگ عبارتاند از:
ارزشهای زیر مربوط به گزارش پرتفوی پایان مهر ۱۴۰۵ و برحسب همت هستند؛ ارقام تقریبیاند.
|
شرکت |
ارزش روز سرمایهگذاری |
|---|---|
|
پتروشیمی نوری |
۲۶۶.۲ |
|
پتروشیمی پارس |
۱۰۰.۷ |
|
پتروشیمی بوعلی سینا |
۶۱.۳ |
|
پتروشیمی مبین |
۵۶.۵ |
|
پتروشیمی اروند |
۵۱.۵ |
|
پتروشیمی فجر |
۲۵.۶ |
|
پتروشیمی تندگویان |
۲۳.۲ |
|
گروه پتروشیمی سرمایهگذاری ایرانیان |
۲۰.۳ |
ارزش تقریبی مهمترین داراییهای بورسی فارس در پایان مهر ۱۴۰۵، به همت.
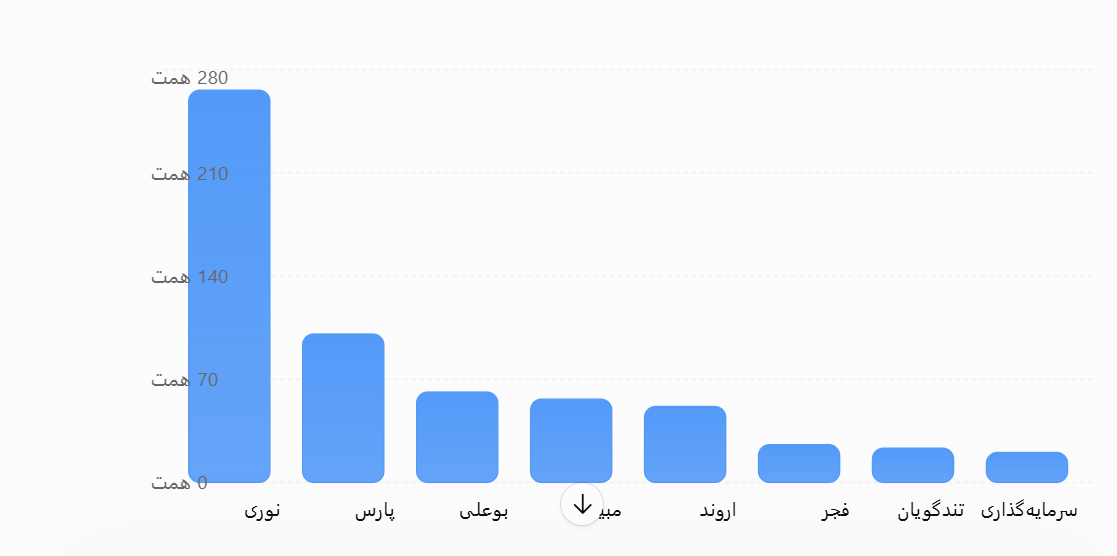
سه نتیجه از این جدول به دست میآید:
-
نوری بهتنهایی بزرگترین دارایی بورسی فارس است.
-
نوری، پارس و بوعلی بخش بزرگی از ارزش پرتفوی را تشکیل میدهند.
-
بنابراین افت یا رشد قیمت این چند سهم میتواند تأثیر قابل توجهی بر ارزش روز داراییهای فارس داشته باشد.
بررسی ویژه پتروشیمی آریاساسول
نکتهای که در ارزشگذاری فارس نباید از آن غافل شد، سهم هلدینگ در پلیمر آریاساسول است. طبق اظهارات مدیرعامل هلدینگ در مجمع، فارس ۴۷.۵ درصد از سهام آریاساسول را در اختیار دارد و مدیریت این شرکت نیز بر اساس توافق جدید سهامداران به هلدینگ خلیج فارس منتقل شده است.
عملکرد ششماهه آریاساسول نیز قابل توجه است :
-
سود خالص ششماهه: حدود ۸.۰۶ همت
-
رشد سود خالص: ۵۳ درصد
-
رشد سود عملیاتی: ۴۶ درصد
-
کاهش درآمد عملیاتی: ۶ درصد
این ترکیب نشان میدهد با وجود کاهش فروش، حاشیه سود عملیاتی شرکت بهتر شده است. اگر سهم ۴۷.۵ درصدی فارس را مبنا قرار دهیم، سهم اقتصادی هلدینگ از سود خالص ششماهه آریاساسول حدود ۳.۸۳ همت است؛ البته این محاسبه به معنای ثبت همین مبلغ بهعنوان سود نقدی در صورت مالی شرکت مادر نیست. از طرف دیگر، با توجه به ارزش بازار حدود ۲۵۳.۸ همتی آریاساسول در اطلاعات بازار ۱۹ آبان، ارزش روز نظری سهم ۴۷.۵ درصدی فارس حدود ۱۲۰.۶ همت خواهد بود.
این عدد برای ارزشگذاری هلدینگ بسیار مهم است
یک ملاحظه حسابداری: باید مسیر مالکیت مستقیم و غیرمستقیم آریاساسول در گزارشهای پرتفوی بررسی شود تا این ارزش با سرمایهگذاریهای واسطهای گروه دوبارهشماری نشود. همچنین نباید ارزش کامل آریاساسول را به فارس نسبت داد؛ فقط سهم اقتصادی آن متعلق به هلدینگ است.
محاسبه ارزش خالص داراییها (NAV)
برای هلدینگهایی مانند فارس، استفاده از نسبت P/E بهتنهایی کافی نیست. یکی از روشهای اصلی ارزشگذاری، محاسبه خالص ارزش داراییها یا NAV است.
فرمول کلی به این شکل است:
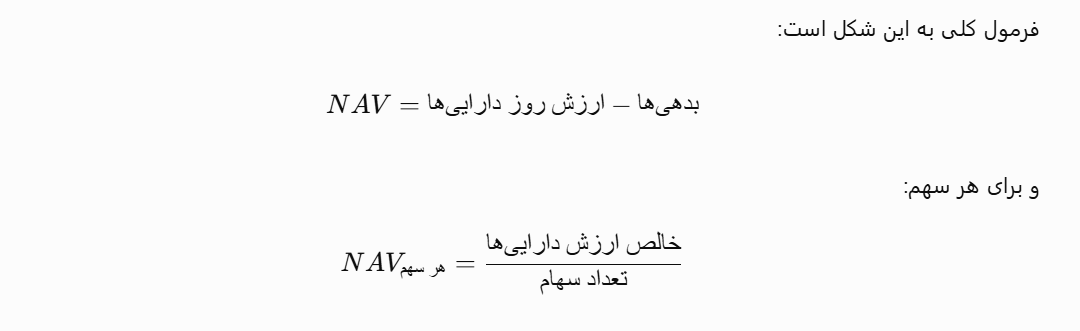
اما در محاسبه NAV فارس باید چند نکته را رعایت کرد:
-
ارزش روز سهام بورسی باید بر اساس درصد مالکیت واقعی محاسبه شود.
-
سرمایهگذاریهای غیربورسی باید جداگانه ارزشگذاری شوند.
-
بدهیهای شرکت مادر باید کسر شوند.
-
بدهیهای شرکتهای زیرمجموعه در محاسبه تلفیقی نباید دوباره از ارزش سهام آنها کسر شوند.
-
سهم آریاساسول و سایر مالکیتهای غیرمستقیم باید فقط یک بار منظور شوند.
وضعیت NAV منتشرشده
بر اساس دادههای ارزشگذاری منتشرشده تا ۱۹ آبان ۱۴۰۵:
|
شاخص |
مقدار |
|---|---|
|
خالص ارزش داراییهای بورسی |
۶۶۳.۵ همت |
|
ارزش سرمایهگذاریهای غیربورسی به بهای تمامشده |
۸۶.۹ همت |
|
تعداد سهام فارس |
۱.۲۵ تریلیون سهم |
|
NAV بورسی هر سهم |
۵٬۳۰۸ ریال |
در اینجا باید به یک نکته توجه کرد: ۸۶.۹ همت ارزش سرمایهگذاریهای غیربورسی به بهای تمامشده است، نه لزوماً ارزش اقتصادی روز آنها. همچنین برای محاسبه NAV کامل باید بررسی شود که سهم آریاساسول و داراییهای واسطهای در ارقام منتشرشده تا چه اندازه منعکس شدهاند.
مقایسه NAV با قیمت بازار
قیمت پایانی گزارششده فارس در ۱۹ آبان حدود ۱۵٬۸۰۰ ریال بود و قیمت ثبتشده در اطلاعات بازار ۲۰ آبان به ۱۶٬۲۷۰ ریال رسید. در مقایسه قیمت ۱۶٬۲۷۰ ریالی با NAV بورسی ۵٬۳۰۸ ریالی، قیمت بازار حدود ۳.۱ برابر NAV بورسی اعلامشده است. این موضوع یک علامت مهم در ارزشگذاری است.یعنی نمیتوان صرفاً با استناد به ارزش پرتفوی بورسی، نتیجه گرفت که سهم فارس با تخفیف قابل توجه نسبت به NAV معامله میشود.
اما از طرف دیگر، NAV منتشرشده هنوز ارزشگذاری کامل داراییهای غیربورسی، ارزش روز تمام منافع اقتصادی و پروژههای توسعهای را منعکس نمیکند. بنابراین برای رسیدن به NAV واقعی، به یک محاسبه جامعتر نیاز داریم.
پس در نتیجه در فارس، محاسبه NAV باید از پایین به بالا و بر اساس ارزش روز تکتک داراییها انجام شود؛ نه اینکه فقط ارزش پرتفوی بورسی را مبنا قرار دهیم.
افزایش سرمایه و سیاست تقسیم سود
سرمایه فارس از یکهزار هزار میلیارد ریال به یکهزار و ۲۵۰ هزار میلیارد ریال افزایش یافته است؛ یعنی افزایش ۲۵ درصدی از محل سود انباشته. این افزایش سرمایه در شهریور ۱۴۰۵ ثبت شده است.
در مجمع سال مالی منتهی به خرداد ۱۴۰۵ نیز:
-
سود هر سهم نهاییشده در مجمع: ۱٬۴۹۸ ریال
-
سود نقدی مصوب: ۶۰۰ ریال
-
نسبت تقسیم سود: حدود ۴۰ درصد
این سیاست از یک طرف امکان نگهداری بخشی از منابع در شرکت و تأمین مالی سرمایهگذاریها را فراهم میکند و از طرف دیگر، برای سهامداران سود نقدی ایجاد میکند. با قیمت ۱۶٬۲۷۰ ریالی، سود نقدی ۶۰۰ ریالی مصوب مجمع معادل بازده نقدی حدود ۳.۷ درصدی نسبت به این قیمت است؛ بنابراین فارس را نباید صرفاً یک سهم با بازده نقدی بالا دانست.
۱۱. نسبتهای مالی و وضعیت ارزشگذاری سهم
در تاریخ ۱۹ آبان ۱۴۰۵، اطلاعات بنیادی منتشرشده برای فارس چنین تصویری ارائه میکرد:
|
نسبت |
مقدار |
|---|---|
|
P/E دوازدهماهه |
۹.۴۱ |
|
P/B |
۵.۲۱ |
|
بازده حقوق صاحبان سهام (ROE) |
۵۵.۴٪ |
|
حاشیه سود خالص گزارششده |
۱۷۵٪ |
|
ارزش بازار |
حدود ۱٬۹۷۵ همت |
این نسبتها در نگاه اول نشاندهنده سودآوری بالا هستند، اما باید در تفسیر آنها دقت کرد.
P/E حدود ۹.۴: در مقایسه با P/E حدود ۹.۲ گروه، فارس در محدوده ارزشگذاری تقریباً مشابه صنعت قرار دارد. بنابراین صرفاً از این منظر نمیتوان گفت سهم بسیار ارزان است.
P/B حدود ۵.۲: این نسبت بالا نشان میدهد بازار ارزش قابل توجهی بیش از حقوق مالکانه ثبتشده برای شرکت قائل است. در یک هلدینگ، ارزش روز سرمایهگذاریها ممکن است با ارزش دفتری آنها اختلاف زیادی داشته باشد؛ به همین دلیل باید این نسبت را در کنار NAV بررسی کرد.
ROE حدود ۵۵ درصد: بازده حقوق مالکانه بالاست، ولی بخشی از آن تحت تأثیر سود تسعیر ارز و درآمدهای غیرعملیاتی قرار دارد. بنابراین نباید آن را مستقیماً بهعنوان بازده تکرارپذیر سرمایه شرکت تلقی کرد.
نکته دیگر اینکه رشد حدود ۱۷ درصدی قیمت سهم در یک ماه منتهی به ۱۹ آبان، در مقایسه با رشد ۷.۶ درصدی شاخص گروه محصولات شیمیایی، نشان میدهد بازار در این دوره عملکرد مثبتی برای فارس قیمتگذاری کرده است.
طرحهای توسعه و چشمانداز آینده
یکی از مهمترین عوامل تعیینکننده ارزش بلندمدت فارس، پروژههای توسعهای آن است. چند پروژه مهم گروه عبارتاند از:
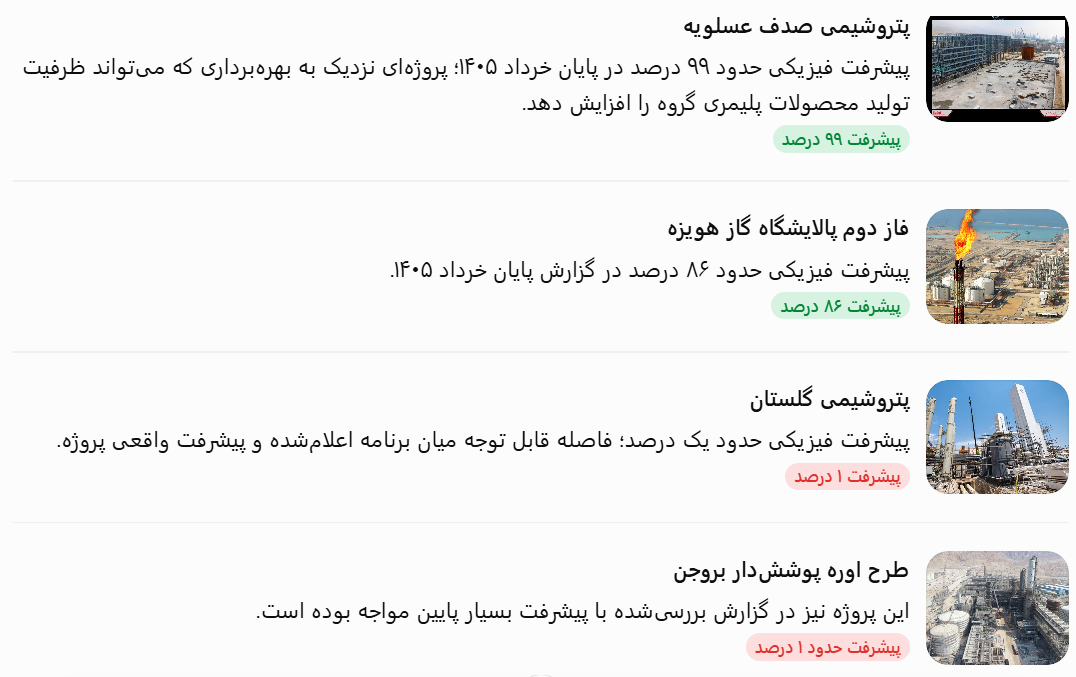
این تفاوت عملکرد پروژهها برای سهامداران اهمیت زیادی دارد. پروژهای که ۹۹ درصد پیشرفت دارد، میتواند در آینده نزدیک به تولید و درآمدزایی برسد؛ اما پروژهای که برای مدت طولانی در یک درصد باقی مانده، علاوه بر خواب سرمایه، هزینه فرصت و ریسک اجرایی ایجاد میکند. بنابراین نباید همه طرحهای توسعه فارس را به یک شکل در ارزشگذاری منظور کرد.
مهمترین ریسکهای سرمایهگذاری در #فارس
شش ریسک باید در تحلیل این نماد مورد توجه قرار گیرد:
1. ریسک نرخ خوراک و انرژی: تغییر قیمت خوراک گاز، قطعی گاز و برق و محدودیتهای فصلی میتواند تولید و حاشیه سود شرکتهای زیرمجموعه را کاهش دهد.
2. ریسک بازار جهانی پتروشیمی: قیمت جهانی محصولات، هزینه مواد اولیه و حاشیه سود زنجیرههای شیمیایی مستقیماً بر سودآوری شرکتهای گروه اثر میگذارند.
3. ریسک تحریم و صادرات: محدودیتهای صادراتی، هزینه حملونقل، نقلوانتقال پول و وصول مطالبات ارزی میتوانند جریان نقد گروه را تحت تأثیر قرار دهند.
4. ریسک نرخ ارز: رشد نرخ ارز از یک طرف میتواند درآمد ریالی صادرات و ارزش داراییهای ارزی را افزایش دهد، اما از طرف دیگر هزینه خوراک، تجهیزات و سرمایهگذاری را بالا میبرد.
5. ریسک تأمین مالی: رشد هزینههای مالی و استفاده بیشتر از تسهیلات، در صورتی که بازده پروژهها کمتر از هزینه تأمین مالی باشد، سود سهامداران را کاهش خواهد داد.
6. ریسک حاکمیت شرکتی و مدیریت سرمایه: کیفیت انتصابات، شفافیت معاملات درونگروهی، نحوه تخصیص سرمایه و نظارت بر پروژههای غیراقتصادی در عملکرد یک هلدینگ به بزرگی فارس اهمیت اساسی دارد.
نتیجه گیری بر مبنای تحلیل بنیادین ؛ آیا فارس سهم بنیادی مناسبی است؟
برای رسیدن به نتیجه، باید نقاط قوت و ضعف را کنار هم قرار دهیم.
نقاط قوت بنیادی
-
داراییهای بزرگ و متنوع در صنعت پتروشیمی و گاز.
-
مالکیت در شرکتهای مهم و سودساز مانند نوری، بوعلی، اروند و پارس.
-
ظرفیت بالای درآمد سود سهام از شرکتهای زیرمجموعه.
-
حقوق مالکانه قابل توجه و سود انباشته بالا.
-
پتانسیل افزایش ارزش داراییها از محل رشد قیمت سهام زیرمجموعهها و تکمیل پروژهها.
نقاط ضعف و نگرانیها
-
وابستگی قابل توجه سود خالص به تسعیر ارز و اقلام غیرعملیاتی.
-
فاصله میان رشد سود خالص و رشد جریان نقد عملیاتی در سال ۱۴۰۵.
-
افزایش هزینههای مالی.
-
بالا بودن مطالبات و پایین بودن موجودی نقد نسبت به داراییهای جاری.
-
تأخیر در برخی طرحهای توسعهای.
-
معامله سهم با فاصله قابل توجه از NAV بورسی منتشرشده.
ارزیابی؛
لذا می توان گفت فارس از نظر کیفیت داراییها و جایگاه صنعتی، یکی از مهمترین هلدینگهای بازار سرمایه ایران است. مجموعهای از شرکتهای بزرگ تولیدی، زیرساختی و سرمایهگذاری در اختیار این هلدینگ قرار دارد و این تنوع دارایی میتواند در بلندمدت مزیت مهمی باشد. اما یک تفاوت اساسی میان «شرکت خوب» و «سهم ارزنده» وجود دارد.
ممکن است یک شرکت داراییهای بسیار ارزشمندی داشته باشد، سودآور باشد و چشمانداز توسعه مناسبی داشته باشد، ولی قیمت سهام آن در بازار بالاتر از ارزش اقتصادی داراییهایش قرار گرفته باشد.