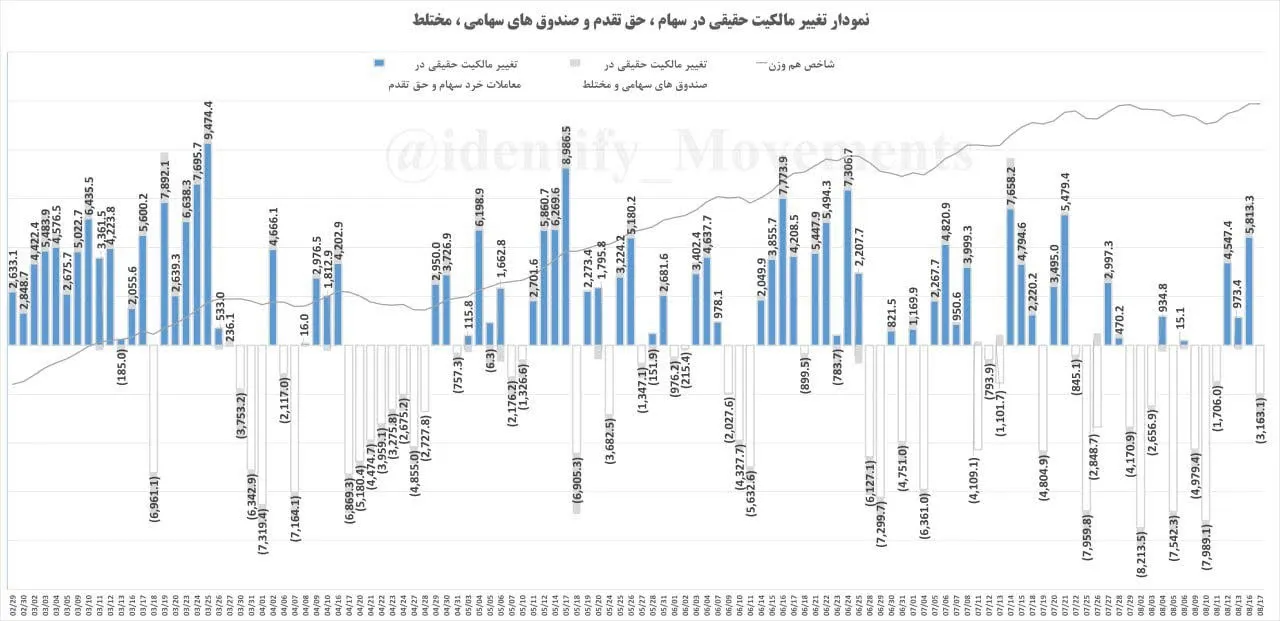
نمودار تغییر مالکیت حقیقی در سهام، حقتقدم و صندوقهای سهامی و مختلط در روز ۱۷ آبان، تصویری فراتر از ورود و خروج ساده نقدینگی ارائه میکند. در این روز، در حالی که مالکیت حقیقی در سهام و حقتقدم با افزایش حدود ۵ هزار و ۸۱۳ واحدی همراه بوده، مالکیت حقیقی در صندوقهای سهامی و مختلط حدود ۳ هزار و ۱۶۳ واحد کاهش یافته است. همزمان، شاخص کل هموزن مسیر صعودی خود را ادامه داده است.
ریزساختار بازار
این همزمانی یک پرسش مهم را مطرح میکند: آیا بخشی از سرمایهگذاران در حال تغییر شیوه حضور خود در بازار هستند؟ آیا پولی که پیشتر از طریق صندوقهای سرمایهگذاری و مدیریت غیرمستقیم در بازار سهام حضور داشت، اکنون به سمت خرید مستقیم سهام حرکت کرده است؟ اگر پاسخ مثبت باشد، این تحول را میتوان نشانهای از افزایش تمایل به پذیرش ریسک و کسب بازده بالاتر دانست؛ رفتاری که در کنار فرصتهای صعودی، میتواند آسیبپذیری بازار را نیز افزایش دهد.
جابهجایی سرمایه یا خروج از بازار؟
نخستین نکته در تفسیر نمودار، تمایز میان خروج سرمایه از یک ابزار سرمایهگذاری و خروج سرمایه از کل بازار است. کاهش مالکیت حقیقی در صندوقهای سهامی و مختلط الزاماً به معنای خروج پول از بازار سرمایه نیست. سرمایهگذار ممکن است واحدهای صندوق را بفروشد و همان منابع را برای خرید مستقیم سهام به کار گیرد.
ارقام ۱۷ آبان با چنین احتمالی سازگارند: افزایش مالکیت حقیقی در سهام و حقتقدم در کنار کاهش مالکیت حقیقی در صندوقهای سهامی و مختلط. اگر دو رقم با واحد اندازهگیری یکسان محاسبه شده باشند، برآیند این دو تغییر حدود ۲ هزار و ۶۵۰ واحد مثبت است. بنابراین، دستکم در محدوده همین دو گروه دارایی، دادهها بیشتر با فرض جابهجایی ترکیب سرمایهگذاری سازگارند تا خروج کامل سرمایه.
البته این نتیجه را نباید به کل بازار تعمیم داد؛ زیرا برای محاسبه جریان خالص سرمایه باید سایر انواع صندوقها، از جمله صندوقهای درآمد ثابت، و دیگر ابزارهای مالی نیز بررسی شوند. همچنین تغییر مالکیت ثبتشده لزوماً تمام جابهجاییهای نقدی سرمایهگذاران را نشان نمیدهد.
نظریه جریان وجوه؛ چرا ورود پول همیشه به معنای تقویت پایدار بازار نیست؟
یکی از مطالعات مهم در این حوزه، مقاله دونگ لو با عنوان « تبیینی مبتنی بر جریان برای پیشبینیپذیری بازده A Flow-Based Explanation for Return Predictability» است که در سال ۲۰۱۲ در نشریه معتبر The Review of Financial Studies منتشر شد.
لو نشان میدهد معاملات ناشی از جریان وجوه صندوقهای سرمایهگذاری میتواند بر تقاضا برای سهام و در نتیجه بر قیمت آنها اثر بگذارد. این اثر در برخی شرایط موقتی است و ممکن است در دورههای بعدی بخشی از آن معکوس شود.
اهمیت این دیدگاه برای تحلیل بورس ایران در آن است که تغییر مسیر سرمایه از صندوقها به معاملات مستقیم سهام میتواند ساختار تقاضا را تغییر دهد. اگر سرمایهگذاران بهجای سپردن انتخاب سهام به مدیر صندوق، خود مستقیماً اقدام به خرید کنند، رفتار معاملاتی آنان ممکن است سریعتر، متمرکزتر و حساستر به اخبار و انتظارات کوتاهمدت شود.
بنابراین، ورود پول به سهام را باید در کنار منشأ آن، استمرار جریان و نحوه توزیع آن میان شرکتها بررسی کرد. ورود نقدینگی به چند سهم محدود، از نظر پایداری بازار با ورود گسترده و متوازن پول به طیف وسیعی از شرکتها یکسان نیست.
ریسکپذیری بیشتر؛ فرصت بازده بالاتر یا زمینه رفتار هیجانی؟
سرمایهگذاری در صندوقهای سهامی و مختلط نیز بدون ریسک نیست؛ با این حال، سرمایهگذاری غیرمستقیم از طریق صندوق میتواند به دلیل تنوعبخشی داراییها و مدیریت حرفهای، ریسک تمرکز در یک سهم را کاهش دهد.
در مقابل، خرید مستقیم سهام به سرمایهگذار امکان انتخاب سهم و بهرهگیری از نوسانات قیمتی را میدهد، اما مسئولیت ارزیابی اطلاعات، زمانبندی معاملات و مدیریت ریسک نیز مستقیماً بر عهده او قرار میگیرد.
از این منظر، افزایش خرید مستقیم سهام در کنار کاهش مالکیت حقیقی صندوقها میتواند نشانهای از تمایل بیشتر به پذیرش ریسک باشد. سرمایهگذار ممکن است انتظار داشته باشد با انتخاب مستقیم سهم، بازدهی بالاتری نسبت به سرمایهگذاری غیرمستقیم کسب کند.
این رفتار را میتوان با ادبیات مالی رفتاری نیز توضیح داد. بیکر و ورگلر در مقاله «احساسات سرمایهگذاران در بازار سهام Investor Sentiment in the Stock Market» در سال ۲۰۰۷ نشان میدهند احساسات و انتظارات سرمایهگذاران میتواند بر قیمت داراییها اثر بگذارد؛ بهویژه در مورد سهامی که ارزشگذاری آنها دشوارتر است یا محدودیتهای آربیتراژ در آنها بیشتر است.
در یک بازار صعودی، افزایش قیمتها ممکن است انتظارات مثبت را تقویت کند و سرمایهگذاران را به حضور مستقیمتر در معاملات ترغیب کند. اما همین فرآیند، اگر بر پایه انتظارات خوشبینانه و نه بهبود متناسب در بنیادهای اقتصادی شرکتها شکل گرفته باشد، میتواند زمینه افزایش رفتارهای هیجانی را فراهم کند.
ریزساختار بازار؛ چرا تغییر رفتار سرمایهگذاران در زمان بحران اهمیت پیدا میکند؟
در نظریه ریزساختار بازار، صرف دانستن اینکه چه مقدار پول وارد بازار شده کافی نیست؛ باید بررسی کرد سفارشهای خرید و فروش چگونه بر قیمت اثر میگذارند و بازار تا چه اندازه توان جذب سفارشهای بزرگ را دارد.
آلبرت کایل در مقاله کلاسیک خود با عنوان « حراجهای پیوسته و معاملات مبتنی بر اطلاعات نهانیContinuous Auctions and Insider Trading» که در سال ۱۹۸۵ در نشریه Econometrica منتشر شد، رابطه میان جریان سفارشها و شکلگیری قیمت را در یک مدل نظری بررسی میکند. یکی از مفاهیم مهم این چارچوب، عمق بازار است؛ یعنی ظرفیت بازار برای جذب سفارشهای خرید و فروش بدون ایجاد تغییر شدید در قیمت.
این چارچوب برای تحلیل وضعیت بورس اهمیت ویژهای دارد. اگر ورود سرمایه به معاملات مستقیم سهام با افزایش عمق بازار و حضور گسترده خریداران همراه باشد، میتواند به تقویت نقدشوندگی کمک کند. اما اگر رشد معاملات عمدتاً به ورود تقاضای کوتاهمدت و متمرکز وابسته باشد، با تغییر انتظارات یا افزایش عرضه، تعادل بازار ممکن است سریعتر برهم بخورد.
به بیان دیگر، مسئله فقط افزایش ریسکپذیری نیست؛ مسئله این است که آیا نقدشوندگی و عمق بازار نیز متناسب با این تغییر رفتار افزایش یافته است یا خیر.
شوک سیاسی و نظامی؛ چه زمانی اصلاح قیمتها میتواند تشدید شود؟
در شرایط عادی، افزایش تمایل به خرید مستقیم سهام ممکن است به رشد قیمتها و افزایش ارزش معاملات کمک کند. اما در صورت وقوع یک شوک سیاسی یا نظامی، همین ساختار میتواند با آزمون دشوارتری روبهرو شود.
چنین شوکی ممکن است همزمان دو متغیر اساسی را تحت تأثیر قرار دهد: نخست، انتظارات مربوط به سودآوری آینده شرکتها؛ دوم، نرخ بازده مورد انتظار سرمایهگذاران برای پذیرش ریسک.
افزایش نااطمینانی درباره تولید، صادرات، تأمین مواد اولیه، حملونقل و هزینههای عملیاتی میتواند بر برآورد جریان نقدی آینده شرکتها اثر منفی بگذارد. از سوی دیگر، افزایش صرف ریسک مورد مطالبه سرمایهگذاران میتواند حتی بدون تغییر فوری سود شرکتها، ارزش فعلی سهام را کاهش دهد.
در چنین شرایطی، اگر بخش قابلتوجهی از تقاضای بازار متکی به سرمایهگذاران کوتاهمدت و معاملات مستقیم باشد، تغییر سریع انتظارات میتواند فشار فروش را افزایش دهد. در صورت کاهش عمق بازار، این فشار ممکن است اثر قیمتی بزرگتری ایجاد کند.
با این حال، از نمودار ۱۷ آبان نمیتوان وقوع ریزش یا حتی شکنندگی قطعی بازار را نتیجه گرفت. این نمودار صرفاً یک نشانه اولیه از تغییر احتمالی ترکیب سرمایهگذاری است. شدت اثر یک شوک نیز به گستره و مدت آن، وضعیت بنیادی شرکتها، سیاستهای اقتصادی و میزان نقدشوندگی بازار بستگی دارد.
سه شاخص برای آزمون فرضیه تغییر ریسکپذیری
برای اینکه این برداشت از سطح یک تفسیر روزانه به یک تحلیل قابل آزمون اقتصادی ارتقا یابد، بررسی سه دسته داده ضروری است:
نخست، استمرار جابهجایی سرمایه : آیا در روزهای بعد نیز خروج مالکیت حقیقی از صندوقهای سهامی و مختلط با افزایش مالکیت حقیقی در سهام همراه میشود؟ تکرار این الگو میتواند فرضیه تغییر ترکیب پرتفوی را تقویت کند.
دوم، کیفیت ورود پول به سهام : آیا ورود سرمایه در تعداد زیادی از شرکتها توزیع شده یا عمدتاً به چند نماد محدود اختصاص دارد؟ همزمانی رشد شاخص هموزن با افزایش مشارکت نمادها میتواند تصویر کاملتری از گستردگی تقاضا ارائه دهد.
سوم، وضعیت نقدشوندگی و عمق بازار : ارزش معاملات، فاصله قیمت خرید و فروش، حجم سفارشهای خرید و فروش و شدت اثر سفارشها بر قیمت باید بررسی شوند. این دادهها مشخص میکنند بازار تا چه اندازه توان جذب تغییر ناگهانی در رفتار سرمایهگذاران را دارد.
صعود شاخص کافی نیست
نمودار ۱۷ آبان را میتوان نشانهای از تغییر احتمالی آرایش سرمایهگذاری حقیقیها دانست؛ تغییری که در آن بخشی از منابع از صندوقهای سهامی و مختلط به سمت خرید مستقیم سهام حرکت کرده است. این تحول ممکن است از افزایش تمایل به پذیرش ریسک و جستوجوی بازده بالاتر حکایت داشته باشد.
اما افزایش ریسکپذیری بهخودیخود نه نشانه مثبت قطعی است و نه هشدار قطعی سقوط. نتیجه به این بستگی دارد که تقاضای جدید تا چه اندازه پایدار، گسترده و مبتنی بر ارزیابی بنیادی باشد و بازار از چه میزان عمق و نقدشوندگی برخوردار باشد.
پیام اصلی نمودار این نیست که سرمایه از بورس فرار میکند؛ بلکه این است که شاید بخشی از سرمایهگذاران در حال تغییر شیوه حضور خود در بورس و پذیرش سطح بالاتری از ریسک هستند. در بازاری که با رشد قیمتها و نااطمینانیهای سیاسی روبهروست، تشخیص این تغییر رفتار میتواند به اندازه رصد خود شاخصها اهمیت داشته باشد.