بررسی رفتار سرمایهگذاران در معاملات ۱۷ آبان نشان میدهد مثبت ماندن شاخصها لزوماً به معنای تقویت تقاضا و بازگشت اعتماد به بازار نیست؛ افزایش ارزش معاملات در کنار خروج پول حقیقی و عقبنشینی شاخص از سقف روزانه، پرسشهای مهمی درباره کیفیت رشد بورس مطرح میکند.
بازار سهام ایران در معاملات یکشنبه ۱۷ آبان ۱۴۰۵، تصویری دوگانه از خود به نمایش گذاشت؛ در ابتدای معاملات، تقاضا با قدرت وارد میدان شد و شاخص کل بیش از ۱۴۰ هزار واحد افزایش یافت، اما این روند در ادامه دوام نیاورد و بخش عمده رشد اولیه از دست رفت. در پایان معاملات، شاخص کل تنها ۶ هزار و ۳۷۷ واحد، معادل ۰.۰۸ درصد، افزایش یافت و شاخص هموزن نیز با رشد ناچیز ۰.۰۱ درصدی به کار خود پایان داد.
این رفتار بازار را نباید صرفاً در چارچوب مثبت یا منفی بودن شاخصها ارزیابی کرد. آنچه اهمیت بیشتری دارد، همزمانی افزایش ارزش معاملات با خروج نقدینگی حقیقی، برتری تعداد نمادهای منفی و کاهش محسوس شاخص از سقف روزانه است. مجموعه این متغیرها میتواند از شکاف میان تقاضای اولیه و توان واقعی بازار برای جذب عرضه حکایت داشته باشد.
رشد ارزش معاملات؛ چرا قیمتها همراهی نکردند؟
یکی از مهمترین اتفاقات معاملات ۱۷ آبان، افزایش ارزش دادوستد سهام، حق تقدم و صندوقهای سهامی به بیش از ۵۱ هزار و ۷۱۸ میلیارد تومان بود؛ رقمی که در مقایسه با ارزش معاملات ۳۳ هزار و ۴۲۳ میلیارد تومانی روز شنبه، رشد قابل توجهی را نشان میدهد.
در نگاه نخست، افزایش ارزش معاملات میتواند نشانه بازگشت فعالیت و تحرک به بازار باشد؛ اما افزایش حجم معاملات زمانی پیام مثبتی درباره وضعیت بورس دارد که با تقویت تقاضا و رشد پایدار قیمتها همراه شود. در معاملات مورد بررسی، ارزش معاملات افزایش یافت، اما شاخص نتوانست رشد ابتدای روز را حفظ کند.
این وضعیت نشان میدهد که بالا رفتن ارزش معاملات الزاماً به معنای ورود سرمایه جدید نیست. هر معامله همزمان خریدار و فروشنده دارد و افزایش گردش معاملات میتواند ناشی از جابهجایی گسترده سهام میان سرمایهگذاران نیز باشد. بنابراین، برای ارزیابی کیفیت تقاضا باید ارزش معاملات را در کنار خالص جریان پول حقیقی و رفتار قیمتها بررسی کرد.
خروج پول حقیقی؛ علامتی که نمیتوان نادیده گرفت
بر اساس گزارش منتشرشده از معاملات ۱۷ آبان، در پایان بازار ۳ هزار و ۲۷۴ میلیارد تومان پول حقیقی از سهام، حق تقدم و صندوقهای سهامی خارج شد. این رقم در ادامه خروج ۲ هزار و ۳۹۵ میلیارد تومانی روز قبل ثبت شده است.
همچنین سرانه فروش حقیقیها ۱۳۲ میلیون تومان و سرانه خرید آنها ۹۴ میلیون تومان گزارش شده و قدرت خرید حقیقی به منفی ۱.۳۹ رسیده است. این ارقام نشان میدهند که در معاملات آن روز، میانگین ارزش سفارشهای فروش حقیقی از سفارشهای خرید بیشتر بوده است.
از سوی دیگر، تعداد نمادهای منفی به ۵۳۴ نماد رسید؛ در حالی که ۴۰۵ نماد در محدوده مثبت قرار داشتند. این اختلاف، در کنار رشد ناچیز شاخص هموزن، نشان میدهد که مثبت ماندن شاخص کل بهتنهایی تصویر کاملی از وضعیت عمومی سهام ارائه نمیکند.
واگرایی قیمت و جریان پول؛ مسئله اصلی کجاست؟
در اقتصاد مالی، قیمت دارایی تنها تابع جریان نقدینگی نیست؛ انتظارات سرمایهگذاران، اطلاعات جدید، چشمانداز سودآوری شرکتها و میزان ریسک ادراکشده نیز در شکلگیری آن نقش دارند. با این حال، زمانی که شاخصها مثبت هستند اما همزمان پول حقیقی از بازار خارج میشود و تعداد نمادهای منفی افزایش مییابد، باید درباره پایداری رشد قیمتها با احتیاط بیشتری قضاوت کرد.
این وضعیت را میتوان از منظر نظریه ریزساختار بازار بررسی کرد. در چارچوب ارائهشده توسط آلبرت کایل در مقاله مشهور «حراجهای پیوسته و معاملات مبتنی بر اطلاعات نامتقارن» (Kyle, 1985)، جریان سفارشها و عمق بازار در تعیین اثر معاملات بر قیمت نقش مهمی دارند. در بازاری که عمق کافی برای جذب عرضه وجود ندارد، افزایش سفارشهای فروش میتواند اثر بیشتری بر قیمتها بگذارد.
به زبان ساده، ممکن است در ابتدای معاملات تقاضای قابل توجهی شکل بگیرد، اما با افزایش عرضه، خریداران توان جذب تمام سفارشهای فروش را نداشته باشند. در چنین شرایطی، شاخص ابتدا رشد میکند، اما با تغییر توازن سفارشها، بخش بزرگی از افزایش قیمت از دست میرود. رفتار شاخص کل در معاملات ۱۷ آبان را میتوان با این چارچوب نظری بررسی کرد؛ هرچند اثبات این سازوکار به دادههای دقیقتر سفارشها و عمق بازار نیاز دارد.
آیا سرمایهگذاران در حال تغییر ترکیب پرتفوی خود هستند؟
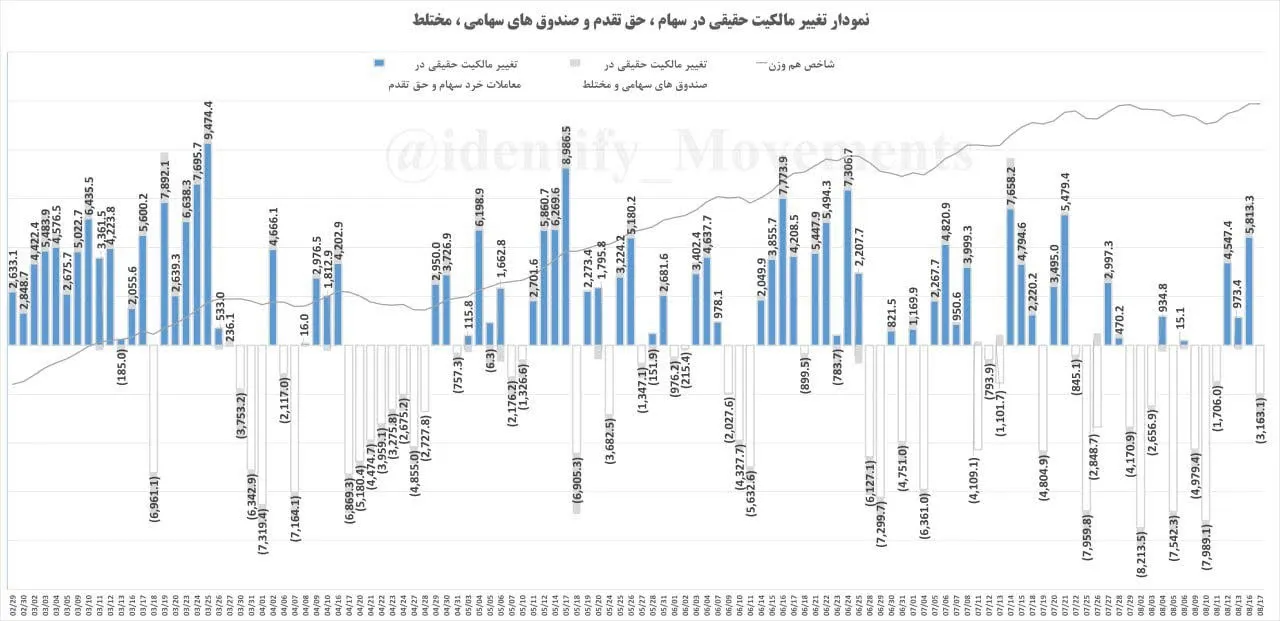
نمودار تغییر مالکیت حقیقی در سهام، حق تقدم و صندوقهای سهامی و مختلط نیز بُعد دیگری از رفتار سرمایهگذاران را نشان میدهد. در این نمودار، در برخی روزها خروج پول حقیقی از صندوقهای سهامی و مختلط همزمان با افزایش مالکیت حقیقی در سهام و حق تقدم مشاهده میشود.
چنین الگویی میتواند نشانه جابهجایی سرمایه از سرمایهگذاری غیرمستقیم به خرید مستقیم سهام باشد؛ یعنی بخشی از سرمایهگذاران ترجیح میدهند بهجای سپردن مدیریت پرتفوی به صندوقها، شخصاً درباره انتخاب و خرید سهام تصمیم بگیرند.
با این حال، این تفسیر باید با احتیاط مطرح شود. خروج پول از صندوقهای سهامی بهتنهایی اثبات نمیکند که همان منابع وارد خرید مستقیم سهام شدهاند. همچنین گزارش دنیای اقتصاد از خروج خالص پول حقیقی از مجموعه سهام، حق تقدم و صندوقهای سهامی در ۱۷ آبان حکایت دارد. بنابراین، برای نتیجهگیری قطعی باید دامنه پوشش، تعریف متغیرها و واحد اندازهگیری دو مجموعه داده با یکدیگر تطبیق داده شوند.
نکته مهم آن است که خروج سرمایه از صندوقهای سهامی و مختلط را نباید با خروج از صندوقهای درآمد ثابت یکسان دانست. صندوقهای سهامی و مختلط خود در معرض ریسک بازار سهام قرار دارند و از نظر ماهیت سرمایهگذاری با صندوقهای درآمد ثابت تفاوت دارند.
ریسکهای بیرونی چگونه میتوانند این وضعیت را تشدید کنند؟
در شرایطی که بازار با تردید درباره پایداری تقاضا روبهرو است، شوکهای سیاسی و اقتصادی میتوانند اهمیت بیشتری پیدا کنند. افزایش ریسکهای ژئوپلیتیک، نااطمینانی درباره صادرات، هزینه تولید، نرخ ارز و چشمانداز سودآوری شرکتها ممکن است انتظارات سرمایهگذاران را تغییر دهد و نرخ بازده مورد انتظار آنها را افزایش دهد.
در چنین وضعیتی، سرمایهگذار ممکن است برای جبران افزایش ریسک، قیمت پایینتری برای خرید سهام پیشنهاد کند یا ترجیح دهد دارایی خود را نقد کند. اگر همزمان عمق بازار کاهش یافته باشد، فشار فروش میتواند اثر شدیدتری بر قیمتها بگذارد.
البته وقوع یک شوک سیاسی یا نظامی لزوماً به معنای سقوط بورس نیست. شدت و دوام شوک، میزان آسیب به فعالیت اقتصادی و زیرساختها، واکنش سیاستگذار و وضعیت بنیادی شرکتها در تعیین پیامد آن نقش دارند. مسئله اصلی این است که بازاری با تقاضای شکننده و نقدشوندگی محدود ممکن است در برابر شوکهای بیرونی آسیبپذیرتر باشد.
بورس را با شاخص تنها نمیتوان سنجید
معاملات ۱۷ آبان یادآور این نکته است که ارزیابی وضعیت بورس نیازمند بررسی همزمان چند شاخص است: روند شاخص کل و هموزن، خالص جریان پول حقیقی، ارزش معاملات، نسبت نمادهای مثبت به منفی، قدرت خرید و فروش و میزان پایداری تقاضا در طول جلسه معاملاتی.
اگر افزایش ارزش معاملات در روزهای آینده با ورود پایدار پول حقیقی، بهبود قدرت خرید و گسترش تعداد نمادهای مثبت همراه شود، میتوان از تقویت تقاضا و بهبود کیفیت رشد بازار سخن گفت. اما اگر شاخصها همچنان مثبت بمانند و در مقابل، خروج پول حقیقی و برتری عرضه تداوم یابد، احتمال شکلگیری واگرایی میان رشد ظاهری شاخص و وضعیت واقعی بخش بزرگی از بازار جدیتر خواهد شد.
در نهایت، پرسش اساسی این نیست که بورس در یک روز چند واحد رشد کرده است؛ پرسش این است که چه نوع سرمایهای، با چه میزان اطمینان و با چه درجهای از پایداری، پشت این رشد قرار دارد؟ پاسخ به این پرسش میتواند تصویر دقیقتری از وضعیت بازار و میزان تابآوری آن در برابر شوکهای اقتصادی و سیاسی ارائه کند.