شرکتهای شستا را «مفت» نفروشید!
به گزارش خبرنگار ایلنا، فروش شرکتهای وابسته به شستا از اولویتهای سازمان تامین اجتماعی و وزارت کار در سال جدید معرفی شده است. شستا که قرار بود با سودرسانی شرکتهای خود به سازمان تامین اجتماعی، خدماترسانی به بازنشستگان را تسهیل کند، امروزه با کاهش سهم خود از پرداخت هزینههای صندوق تامین اجتماعی مواجه است.
در شرایطی که طی سالهای ۱۴۰۰ تا ۱۴۰۵ سهم سود شستا از پرداخت کل هزینههای تامین اجتماعی از ۵ درصد به زیر ۱ درصد کاهش یافته، موضوع فروش شرکتهای زیانده آن به چالشی برای دولت و تامین اجتماعی بدل شده است؛ شرکتهایی که پیش از این قرار بود برمبنای طرح احمد میدری (وزیر کار) در قالب «پیمانمدیریتی» اداره شده و دردسرهای مدیریت و تعیین هیئتهای مدیره آنها رفع شود، اما امروز وزارت کار و تامین اجتماعی راهی جز واگذاری برخی از آنها ندارند.
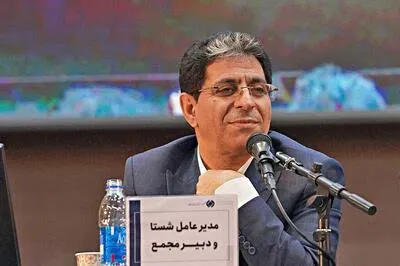
منتقدان بهویژه در شرایط جنگی این ایده را مطرح میکنند که عموماً خریداری برای این شرکتها در بازار نیست و در نتیجه با قیمت پایینی به فروش خواهند رسید. علاوه بر این، تاکید تامین اجتماعی بر انتخاب شرکتهای زیانده برای فروش، موجب میشود که عرضه زیر قیمت بورسی دشوارتر شود. این شرکتها که سهام آن ناگزیر باید بهصورت یکجا و بلوکی به یک یا چند خریدار عمده واگذار شود، جذابیت چندانی برای سرمایهگذاران ندارد و این خطر وجود دارد که قیمت فروش آنها حتی از اراضی و ماشین آلات آنها نیز کمتر باشد.
اینبار شنیدهها حاکی از آن است که قرار است ۱۸۰ هزار میلیارد تومان از بدهی تامین اجتماعی به بانک رفاه از طریق فروش این شرکتها جبران شود. محدودیت بانک رفاه در شرکتداری طبق قوانین و بخشنامههای بانک مرکزی از یکسو، و عدم تمایل خرید این شرکتهای زیانده از سوی بانک رفاه از سوی دیگر، باعث شده تا قرار بر این باشد که به جای سهام، خود مبالغ ریالی حاصل از فروش این شرکتها به بانک رفاه و دیگر طلبکاران تامین اجتماعی داده شود.
در نیمه نخست امسال، اولین شرکت زیانده بزرگ تامین اجتماعی یعنی «رایتل» به ارزش ۱۳۰ هزار میلیارد تومان به فروش رفت؛ فروشی که هنوز مشخص نیست مبلغ آن بهطور کامل به سازمان تامین اجتماعی واریز شده یا قرار است وصول آن به صورت اقساط باشد! از سوی دیگر، اولویتهای بعدی فروش شرکتهای شستا نیز قرار است از مجموعههای زیانده باشد؛ مجموعههایی که میتوانست با مقداری تلاش، مولدسازی و تغییرات مدیریتی، دوباره به سوددهی برسد اما به دلیل اضطرار مالی سازمان تامین اجتماعی، با قیمت پایین عرضه خواهد شد.
در این میان، ظاهراً مجموعههای پربدهی و زیاندهی مانند «هپکوی اراک»، «پتروشیمی آبادان»، «رجا» و «هتلهای هما و هلدینگ گردشگری تامین» در اولویت واگذاری قرار گرفتهاند؛ مجموعههایی که کارشناسان و دلسوزان تامین اجتماعی نسبت به فروش آنها «به قیمت معقول» نگرانی دارند؛ به ویژه اینکه در گذشته سوابق خوبی از فروش برخی شرکتهای تامین اجتماعی که پس از فروش طی مدتی نسبتاً کوتاه به سوددهی بالا رسیدند، وجود ندارد؛ پالایشگاه بندرعباس و پتروشیمی شازند، تنها نمونههایی از این واگذاریها هستند. همچنین واگذاری رایتل که میتواند ظرفیت بالای سوددهی بهعنوان شرکت اپراتور مخابراتی و اینترنتی داشته باشد، تقریباً از همین جنس واگذاریهاست.
زیاندهی توجیه کننده «ارزان فروشی» نیست!
حسن صادقی (معاون دبیرکل خانه کارگر و عضو هیئت مدیره کانون بازنشستگان تامین اجتماعی تهران) در ارتباط با این واگذاریها به ایلنا گفت: ما کاملاً میپذیریم که این انتقاد به فروش اموال شستا یا هر شرکت دیگر دولتی وارد است که ممکن است فروشها به قیمت نباشد، اما مشکلی که وجود دارد این است که از نظر مالی سازمان تامین اجتماعی امروزه در شرایطی قرار دارد که اگر این مجموعهها را نفروشد و به پول تبدیل نکند و بدهی خود را به بانکها ندهد، بانکها موظف میشوند که وثیقه وام دریافتی سازمان تامین اجتماعی که همین اموال هستند را مصادره و تصرف کنند. در این میان ممکن است بانکها اتفاقاً شرکتهای سوددهتر را بهجای طلب خود از سازمان بردارند. لذا راهی جز فروش برخی شرکتهای زیانده در شرایط خطیر فعلی وجود ندارد.
او افزود: سازمان تامین اجتماعی باید با مصلحتسنجی از شرایط خطیر مالی فعلی خود که ماهی چند ده هزار میلیارد تومان بدهی دارد، عبور کند.سالانه بیش از ۱۰۰ همت کسری در تامین اجتماعی ایجاد میکنیم تا بتوانیم خدمات مستمری و درمان را ارائه دهیم. تمرکز فروش در این میان باید روی فروش هلدینگهای زیانده باشد که مدیریت آنها دشوار شده است. ما از اساس با فروش شرکتهای سودده مخالف بودیم و بنای فعلی سازمان فروش شرکتهای پرسود نیست.
صادقی در پاسخ به این سوال که آیا این شرکتهای زیانده قابلیت سودده شدن ندارند؟ جواب داد: شرکتهایی مانند هپکو سابقاً به سوددهی (آن هم در سالهای اخیر) رسیده بودند اما مجدداً سرشار از بدهی و طلب ذینفعان شدند. در واقعیت نگهداشتن این شرکتها در شرایطی که اصلاح مدیریت آنها زمان زیادی میبرد و نیاز به تغییر ساختار اساسی دارند، در این وضعیت اضطرار مالی ممکن نیست. این اشکالی است که باید سالها قبل رفع میشود و متاسفانه امروز سازمان تامین اجتماعی و بازنشستگان در عمل انجام شده قرار دارند.
رئیس اتحادیه پیشکسوتان جامعه کارگری تصریح کرد: ما نباید پتروشیمیهای پرسود و آلومینیوم المهدی که سوددهترین مجموعههای ما هستند را مانند پتروشیمی شازند -که قبلاً به بانک رفاه فروختیم- در لیست فروش قرار دهیم. علاوه بر این نکته که قطعاً از سوی مسئولان تامین اجتماعی و وزارت کار باید رعایت شود، ما انتظار داریم که فروشها نیز منطقی و با شفافیت صورت گیرد.
صادقی در پایان خاطرنشان کرد: ما شرکتهایی داریم که هیئت مدیرههای آنها از حقوق بالا سود میبرند و حتی پول کارگران خود را نیز به زور و با تاخیر میدهند. ما با فروش این شرکتها موافقیم، اما به شرطی که قیمتی منطقی برای خریداری که میتواند به راحتی با چندسال مدیریت خوب آنها را مولد و سودده کند، تعیین شود. ما با فروش شرکتها (ولو زیانده) به ثمن بخس مخالفیم. برخی از این شرکتها تنها از نظر اراضی و اموال پیرامونی خود باوجود زیاندهی، بسیار ثروتمند هستند. قیمت دقیق باید چیزی باشد که کارشناسان خبره بورس آن را تعیین میکنند و قیمت باید به صورت شفاف در بازار سرمایه خود را نشان دهد. کمیتههای کارشناسی قیمتگذاری باید شفاف عمل کنند زیرا ما بازنشستگان با فروش شرکتهای صندوق خود با هر قیمت اندکی که خریدار برای آن وجود دارد، مخالف خواهیم بود. مسئولان نیز بدانند که بازنشستگان خرید و فروشهای آنها را با دقت رصد کرده و در صورت اشتباه سکوت نمیکنند.
در مجموع، قرائن حاکی از آن است که نمایندگان بازنشستگان بر این باورند که باتوجه به امکان سوددهی برخی از شرکتهای تابعه، روند فروش نباید به گونهای باشد که خریداران پس از چندسال، شرکتهای خریداری شده را به ارزش چندبرابر بفروشند؛ این اتفاقی است که سابقاً درباره واگذاری برخی شرکتهای دولتی وجود داشته است؛ در این میان، سر تامین اجتماعی و صندوقهای بازنشستگان، بیکلاه مانده است.